Les projets de loi de finances (PLF) et de financement de la sécurité sociale (PLFSS) pour 2027, présentés en Conseil des ministres le 1er octobre 2026, prévoient de revoir en profondeur le régime des indemnités de rupture. Annoncée début septembre, la réforme se précise : un plafond d’exonération d’un PASS remplacerait les règles actuelles, avec des conséquences importantes pour les ruptures négociées, les conciliations prud’homales et les transactions.
Cette réforme s’appuie sur les constats du rapport conjoint de l’IGAS et de l’IGF d’octobre 2025. Initialement justifié par le caractère indemnitaire de ces sommes, le régime s’est progressivement complexifié, avec des exonérations fiscales et sociales suivant des règles différentes. Le rapport souligne que les plafonds élevés profitent surtout aux salariés percevant les indemnités les plus importantes et que les écarts de traitement entre situations proches favorisent les comportements d’optimisation, notamment à travers les transactions et les conciliations prud’homales.
- Impôt sur le revenu : un plafond commun remplacerait les règles d’exonérations de l’article 80 duodecies
Actuellement,l’article 80 duodecies du Code général des impôts (CGI) pose un principe d’imposition des indemnités de rupture, assorti d’exceptions selon leur nature.
Ainsi, les indemnités de licenciement (hors PSE) bénéficient d’une exonération correspondant au montant le plus élevé entre :
- L’indemnité légale ou conventionnelle de branche ;
- Le double de la rémunération annuelle brute de l’année civile précédant la rupture ;
- La moitié de l’indemnité versée.
Les deux dernières limites étant en tout état de cause plafonnées à six PASS.
Les indemnités de mise à la retraite bénéficient de règles de calcul similaires, mais le plafond applicable au double de la rémunération annuelle ou à la moitié de l’indemnité est ramené à cinq PASS. Les indemnités de rupture conventionnelle individuelle suivent, quant à elles, le régime fiscal des indemnités de licenciement, à condition que le salarié ne puisse pas bénéficier d’une pension de retraite d’un régime légalement obligatoire.
L’article 80 duodecies prévoit également une exonération intégrale pour les indemnités versées dans le cadre d’un PSE, d’une rupture conventionnelle collective ou d’un congé de mobilité, ainsi que pour certaines indemnités sanctionnant un licenciement irrégulier, injustifié ou nul.
L’indemnité forfaitaire de conciliation prud’homale bénéficie elle aussi d’une exonération fiscale spécifique. Prévue à l’article L. 1235-1 du Code du travail et expressément visée au 1° du 1 de l’article 80 duodecies, elle est exonérée d’impôt à hauteur du barème réglementaire fixé en fonction de l’ancienneté du salarié.
Le projet remplacerait le deuxième alinéa du 1 de l’article 80 duodecies par une règle commune : les indemnités énumérées seraient imposables pour leur seule fraction excédant un PASS, dont la valeur serait celle en vigueur à la date du versement. Il supprimerait parallèlement les règles de calcul propres au licenciement, à la mise à la retraite et à la rupture conventionnelle individuelle.
Ce plafond s’appliquerait également aux indemnités actuellement intégralement exonérées, notamment celles versées dans un PSE ou une rupture conventionnelle collective, certaines indemnités judiciaires et l’indemnité forfaitaire de conciliation.
En pratique, la conclusion d’un procès-verbal de conciliation ne permettrait donc plus de bénéficier d’une exonération fiscale supérieure à un PASS, même lorsque le barème autorise un montant plus élevé.
2. Cotisations et CSG-CRDS : une assiette commune, indépendante de l’exonération fiscale
Actuellement,le 7° du II de l’article L. 242-1 du Code de la sécurité sociale (CSS) exclut de l’assiette des cotisations les indemnités exonérées d’impôt, dans la limite de deux PASS. Il prévoit un assujettissement intégral au-delà de dix PASS pour les salariés et de cinq PASS pour les mandataires sociaux, avec une règle de cumul. Il étend aussi l’exclusion aux ruptures conventionnelles des personnes pouvant bénéficier d’une pension de retraite, même lorsque leur indemnité est imposable.
En matière de CSG et de CRDS, les indemnités de licenciement et de rupture conventionnelle individuelle sont exonérées à hauteur du montant légal ou conventionnel applicable, sans que l’exonération puisse dépasser la fraction exonérée de cotisations sociales (CSS, art. L. 136-1-1, III, 5°). La part supra-légale ou supra-conventionnelle est donc soumise à ces contributions, même lorsqu’elle échappe aux cotisations.
L’indemnité forfaitaire de conciliation bénéficie d’un traitement particulier : elle est exonérée de cotisations dans la limite du barème réglementaire et de deux PASS. Elle est également exonérée de CSG et de CRDS à hauteur du barème, sans pouvoir dépasser le montant exonéré de cotisations.
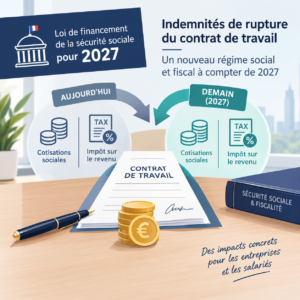
L’article 6 du PLFSS propose d’unifier le régime des cotisations sociales et de la CSG-CRDS autour d’un plafond commun d’exonération d’un PASS. Cette règle concernerait les indemnités versées au titre de la rupture du contrat de travail des salariés, de la cessation des fonctions des agents publics et de la cessation forcée des fonctions des mandataires sociaux.
Pour parvenir à cet alignement, le projet réécrirait les 5° et 5° bis du III de l’article L. 136-1-1 du CSS et supprimerait le régime spécifique d’exonération des cotisations prévu au 7° du II de l’article L. 242-1. Les cotisations suivraient alors les règles d’assiette de la CSG, conformément au renvoi figurant au I de ce dernier article.
L’exonération sociale serait ainsi indépendante du traitement fiscal de l’indemnité, bien que les deux régimes convergeraient vers un même plafond d’un PASS, ce qui simplifierait le calcul pour les indemnités bénéficiant à la fois de l’exonération fiscale et de l’exonération sociale.
Les seuils au-delà desquels les indemnités sont intégralement assujetties seraient toutefois maintenus : cinq PASS pour les mandataires sociaux et dix PASS pour les autres personnes concernées. Ces seuils s’apprécieraient en tenant compte du montant cumulé des indemnités, le cas échéant versées à plusieurs titres.
La contribution patronale spécifique de 40 % applicable aux ruptures conventionnelles individuelles et aux mises à la retraite serait maintenue. Elle porterait sur la fraction de l’indemnité exclue de l’assiette de la CSG, désormais plafonnée à un PASS.
En revanche, l’alignement des assiettes de cotisations et de CSG ferait disparaître, pour les indemnités concernées, les sommes exonérées de cotisations mais soumises à CSG, sur lesquelles repose le forfait social. L’exception prévue au 3° de l’article L. 137-15 deviendrait donc sans objet et serait supprimée.
3. Transactions et indemnités judiciaires : un encadrement du traitement social des sommes réparant un préjudice
Le PLFSS vise expressément les indemnités versées au titre de la rupture, y compris celles dont le paiement est ordonné par le juge ou prévu par une transaction, qu’elles réparent un préjudice distinct ou non de la perte de rémunération.
Cette précision doit être rapprochée de l’arrêt du 30 janvier 2025 (n° 22-18.333), dans lequel la Cour de cassation a jugé que les sommes réparant un préjudice peuvent échapper au régime plafonné de l’article L. 242-1, II, 7° du CSS, même lorsqu’elles sont versées à l’occasion de la rupture et ne figurent pas parmi les indemnités énumérées à l’article 80 duodecies du CGI, sous réserve d’établir leur objet indemnitaire.
La rédaction proposée serait ainsi susceptible de limiter la portée de cet arrêt, en soumettant au plafond commun d’un PASS les indemnités réparant un préjudice dès lors qu’elles sont attribuées au titre de la rupture.
4.Quels effets sur les ruptures et les accords en cours ?
Pour les indemnités les plus élevées, l’abaissement des plafonds d’exonération pourrait diminuer le montant net perçu par le salarié et alourdir les cotisations dues.
Les effets seraient toutefois différents selon les situations. Une indemnité d’un montant total inférieur à un PASS, comportant une part supra-légale aujourd’hui soumise à CSG-CRDS, pourrait bénéficier d’une exonération plus favorable. L’exposé des motifs présente ainsi la hausse des prélèvements comme concentrée sur les indemnités les plus importantes.
Une attention particulière devra être portée aux négociations en cours, notamment lorsque les discussions reposent sur un montant net garanti au salarié.
Le calendrier sera également déterminant. Le volet social s’appliquerait aux indemnités attribuées au titre de ruptures prenant effet à compter du 1er janvier 2027. Le critère retenu serait donc la date d’effet de la rupture, et non celle de la signature de l’accord ou du paiement de l’indemnité.
À la lecture du projet, une transaction ou une conciliation conclue en 2027 à propos d’une rupture ayant pris effet en 2026 resterait ainsi soumise au régime social antérieur. À l’inverse, une rupture conventionnelle signée à l’automne 2026 mais prenant effet en janvier 2027 relèverait du nouveau régime, si le texte était adopté en l’état.
Attention toutefois au volet fiscal : le PLF ne prévoit, en l’état, aucune date d’application spécifique pour la modification de l’article 80 duodecies. Le maintien du régime social antérieur pour une rupture prenant effet en 2026 ne garantirait donc pas le maintien des exonérations fiscales actuelles.
Ce point devra être suivi au cours des débats parlementaires, afin de clarifier le sort des indemnités perçues en 2026 et de celles versées en 2027 au titre d’une rupture antérieure. Il convient donc, à ce stade, de ne pas présumer que les calendriers fiscal et social seront identiques.
En tout état de cause, si ces dispositions étaient adoptées, elles modifieraient sensiblement l’équilibre financier de certaines ruptures et du règlement des litiges, sans réduire les indemnités minimales dues au salarié. Nos équipes suivent l’évolution des textes et se tiennent à votre disposition pour en apprécier les conséquences sur vos dossiers en cours.