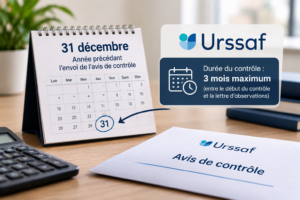
Pour déterminer si une entreprise bénéficie de la limitation à trois mois de la durée du contrôle Urssaf, son effectif doit être apprécié au 31 décembre de l’année précédant l’envoi de l’avis de contrôle. La Cour de cassation précise ainsi la date de référence à retenir dans un arrêt du 15 octobre 2026 (Cass. 2e civ., 15 octobre 2026, n° 24-14.941).
Pour rappel, l’article L. 243-13 du Code de la sécurité sociale prévoit que la durée du contrôle Urssaf ne peut excéder trois mois, entre le début effectif du contrôle et l’envoi de la lettre d’observations, pour les entreprises rémunérant moins de 20 salariés ainsi que pour les travailleurs indépendants.
En l’espèce, une association avait fait l’objet d’un contrôle portant sur les années 2014 et 2015. L’avis de contrôle lui avait été adressé le 8 avril 2016 et la lettre d’observations établie le 4 novembre suivant, soit près de sept mois plus tard. L’association avait contesté la procédure, estimant que son effectif, inférieur à dix salariés, lui permettait de bénéficier de la limitation de la durée du contrôle à trois mois, applicable à l’époque des faits.
La cour d’appel avait retenu que l’effectif devait être apprécié au moment du contrôle, et non au cours de la période contrôlée. L’Urssaf avait formé un pourvoi en cassation.
La Cour de cassation retient une autre date de référence : l’effectif doit être apprécié au 31 décembre de l’année précédant celle de l’envoi de l’avis de contrôle, sur la base de la moyenne des effectifs des douze mois de l’exercice. Elle fonde cette solution sur la combinaison de l’article L. 243-13 du Code de la sécurité sociale et des dispositions alors applicables relatives au décompte des effectifs.
Cette précision conserve un intérêt dans le cadre juridique actuel. En effet, les règles de décompte de l’effectif salarié annuel prévues par l’article L. 130-1 du Code de la sécurité sociale reposent également sur une moyenne des effectifs mensuels de l’année civile précédente. Le Bulletin officiel de la sécurité sociale confirme d’ailleurs l’application de ces règles au seuil de 20 salariés prévu par l’article L. 243-13.
La solution retenue par la Cour de cassation paraît donc transposable au seuil de 20 salariés actuellement applicable : l’effectif à prendre en compte est celui de l’année précédant l’envoi de l’avis de contrôle, et non celui de la période contrôlée ou de la date à laquelle le contrôle se déroule.
À retenir
- La durée du contrôle Urssaf est limitée à trois mois pour les entreprises rémunérant moins de 20 salariés, conformément à l’article L. 243-13 du Code de la sécurité sociale.
- L’effectif doit être apprécié au 31 décembre de l’année précédant celle de l’envoi de l’avis de contrôle.
- Le décompte repose sur la moyenne des effectifs mensuels de l’année civile concernée.
- Cette règle de détermination de l’effectif paraît transposable au seuil actuel de 20 salariés, conformément aux modalités de décompte prévues par l’article L. 130-1 du Code de la sécurité sociale.